転職は貯金なしでもできる?「いくら必要か」の前に決める3つと、空白期間を作らない進め方
転職を考えはじめたとき、求人よりも先に預金残高を見てしまう人は少なくありません。「この貯金額で動いて大丈夫なのか」「最低でもいくら貯めてから動くべきなのか」。調べるほど金額の目安ばかりが出てきて、結論が出ないまま時間だけが過ぎていきます。
ただ、貯金が足りないと感じるときに本当に足りていないのは、金額そのものよりも無収入の期間がどれくらい続くかの見通しであることが多いものです。見通しが立たないから、いくらあっても不安が消えません。
この記事では、金額の目安を決め打ちする代わりに、空白期間を作らない進め方から逆算して考えます。貯金がない状態でも動ける条件と、動かないほうがよい条件を順に整理していきます。
転職に貯金がないと不安になるのは、金額ではなく「空白期間」が読めないから
貯金の不安は、金額の大小だけでは説明がつきません。同じ50万円でも、落ち着いていられる人と不安になる人がいます。差を生んでいるのは、次に収入が入る日が見えているかどうかです。
不安の正体は「何か月分あるか」が分からないこと
貯金額は残高で表示されますが、暮らしに必要なのは「何か月分か」という単位です。毎月の支出を把握していないと、残高を月数に換算できません。
換算できないあいだは、どれだけ貯めても「足りない気がする」状態が続きます。不安が消えないのは金額が少ないからではなく、単位が合っていないからというケースは珍しくありません。
「いくら必要か」に正解の金額がない理由
必要額は、家賃、扶養の有無、住んでいる地域、転職活動にかかる期間で大きく変わります。検索して出てくる目安の金額は、前提の置き方が違えばそのまま当てはまりません。
目安を鵜呑みにすると、本来は動ける人が止まり、慎重に準備すべき人が動いてしまうことが起こります。
先に決めるのは金額ではなく「辞めるタイミング」
在職中に活動して内定後に辞めるのか、先に辞めてから集中して探すのか。この順番が決まれば、必要な貯金額はほぼ自動的に決まります。逆に順番が決まらないうちは、金額だけ考えても答えが出ません。
順番が決まらない理由の多くは、現職を続けられるかどうかの判断が宙に浮いていることにあります。「あと半年は耐えられる」のか「来月が限界」なのかで、取れる進め方はまったく変わります。
貯金の話として悩んでいるつもりでも、実際には現職の継続可否を決めかねている、という構図は珍しくありません。金額の検索を続けても答えが出ないときは、問いの置き場所がずれていないか確かめてみてください。
転職の貯金はいくら必要?金額より先に決める3つ
金額を出すために必要な材料は3つです。この順に決めると、自分にとっての必要額が計算できる形になります。
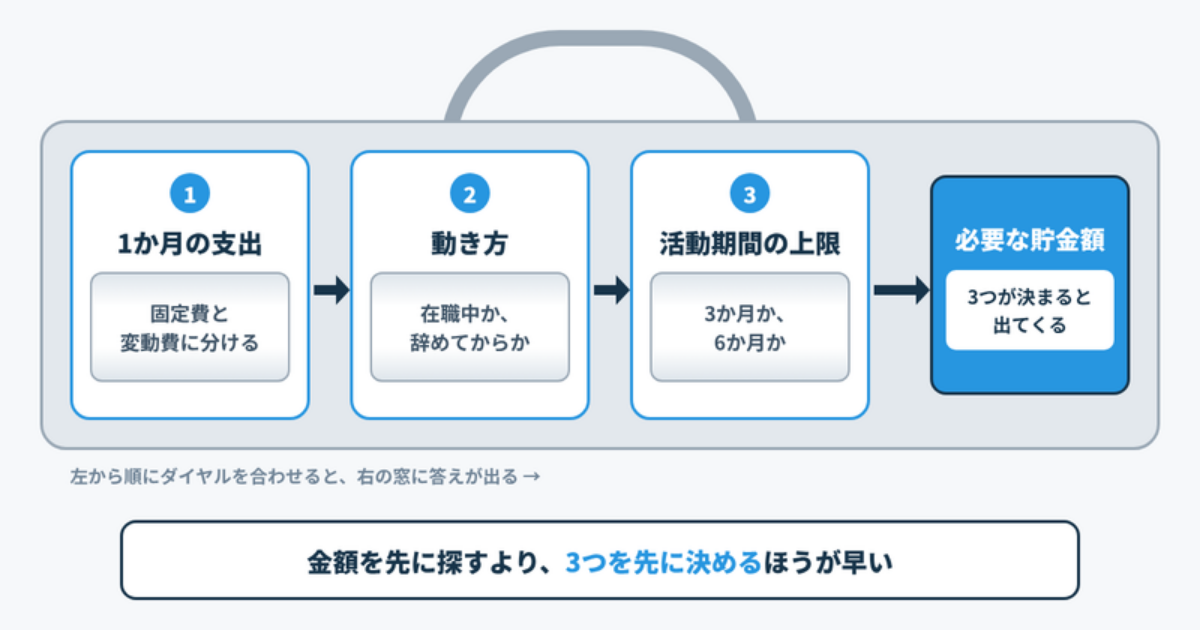
- 1か月の支出を、固定費と変動費に分けて把握する
- 在職中に動くか、辞めてから動くかを決める
- 活動にかけられる期間の上限を先に置く
①1か月の支出を固定費と変動費に分ける
家賃、通信費、保険料、サブスクリプションなどの固定費は、収入が止まっても出ていきます。変動費は調整できます。この2つを分けておくと、収入がない月に最低限いくら要るかが見えます。
※ 退職後は社会保険料や住民税の支払い方法が変わるため、在職中の手取り感覚のままで計算すると不足が出やすい点には注意が必要です。
固定費が把握できたら、手元の残高をその金額で割ってみてください。出てくる数字が「収入が途切れても暮らせる月数」です。残高ではなくこの月数を基準にすると、いくら必要かの議論が自分の生活に紐づいた形になります。
②在職中に動くか、辞めてから動くかを決める
在職中に活動する場合、収入は途切れないため、必要なのは活動費と予備費だけです。辞めてから活動する場合は、固定費の数か月分が必要になります。
貯金が少ないと感じている段階なら、まずは在職中に動く前提で考えるほうが、選択肢を減らさずに済みます。
③活動にかけられる期間の上限を先に置く
「決まるまで」と期限を置かずに始めると、貯金の減り方だけが判断材料になり、焦って条件を下げることになりがちです。3か月、6か月といった上限を先に決めておくと、途中で立ち止まって方針を見直せます。
上限が来たときに考えるのは、諦めることではなく条件の組み替えです。職種を広げるのか、勤務地を見直すのか、いったん在職に戻して時期をずらすのか。選び直す機会をあらかじめ日付で確保しておくのが、期限を置く目的といえます。
貯金がないまま辞めると何が起きるか|お金以外に減るもの
貯金がない状態での退職で起きる問題は、生活費の不足だけではありません。影響は選択の質のほうに先に出ます。
選べる求人の幅が狭くなる
残高が減るほど、「早く決まること」が条件の最上位に上がります。本来は比較したかった年収や職種の条件が後回しになり、早さで決めた転職になりやすくなります。
この進み方は、入社後に「なぜここを選んだのか説明できない」という状態につながりやすく、短期での再転職の入口にもなります。
交渉する余地が減る
入社日や条件面の相談は、いつまでに決めたいかによって幅が変わります。期限に追われている状態では、提示された条件をそのまま受けることが増えます。
とくに影響が出やすいのは、複数社を並行して比較する余裕です。1社目の返答期限までに2社目の選考が間に合わなければ、比較という選択肢そのものが消えます。
貯金は、交渉を有利にする道具というより、比較する時間を確保するための原資と考えると位置づけがはっきりします。
空白期間そのものが説明を求められる
離職期間が長くなると、面接でその期間の過ごし方を聞かれます。説明できる過ごし方であれば問題にはなりにくい一方、準備なく長引いた場合は答えに詰まりやすくなります。
次を決めずに辞める進め方を検討しているなら、キャリアブレイク(離職期間)のリスクと過ごし方で、ブランクの扱い方を先に確認しておくと判断しやすくなります。
転職活動の費用はどこにかかるか|削れるものと削れないもの
活動そのものにかかる費用は、想像よりは多くありません。内訳を知っておくと、「貯金がないから活動できない」という思い込みを外せます。
削りにくい費用
- 面接のための交通費(遠方の場合はまとめて日程を組むと抑えられる)
- 証明写真の撮影費用
- 退職後に発生する社会保険料・住民税などの支払い
削れる・後回しにできる費用
- スーツや靴の買い替え(手持ちで足りる場面は多い)
- 資格取得やスクール費用(内定後や入社後でも間に合うことがある)
- 有料の情報サービス(無料で得られる範囲を先に使い切る)
※ 在職中に活動する場合、活動費の大半は交通費と時間の確保に集中します。まとまった貯金がなくても始められる範囲は、思っているより広いといえます。
費用で迷いやすいのは、資格やスクールの扱いです。応募要件に書かれているものでなければ、取得してから応募するより、応募して反応を見てから判断するほうが無駄が少なく済みます。
先に数十万円を使ってしまうと、本来は活動期間に充てられたはずの資金が減ります。学び直しに投じるかどうかは、書類選考の通過状況が分かってから決めても遅くありません。
貯金がない状態で「辞めてから動く」を選んでよい3つの条件
在職中に動くほうが選択肢は広く保てます。ただし、先に辞めたほうが結果的に早く決まる場面もあります。判断を感情だけに委ねないために、次の3つの条件で確かめてみてください。
- 次の収入が入る時期に、おおよその見当がついている
- 固定費を下げる余地がまだ残っている
- 金銭面よりも先に、働き方の限界が来ている
①次の収入が入る時期に見当がついている
選考が進んでいる企業がある、資格や経験から需要の見通しが立つ、短期の仕事で一時的に収入を確保できる。こうした材料があるかどうかで、空白期間の読みやすさは大きく変わります。
材料がまったくない段階で辞めると、貯金の残高だけが唯一の時計になります。この状態は焦りを生みやすく、条件の見直しが早い段階で始まります。
②固定費を下げる余地がまだ残っている
すでに切り詰めた状態なら、収入が止まったときに調整できる幅がありません。逆に手つかずの項目が残っていれば、同じ残高でも持ちこたえられる月数を延ばせます。
余地があるかどうかは、固定費を一覧にして「来月から止められるもの」に印をつければ短時間で確認できます。
③金銭面よりも先に、働き方の限界が来ている
在職中の活動は、就業時間外に面接日程を組む必要があり、相応の体力を使います。現職の負荷が高く、活動のための時間と気力が確保できないなら、在職を続けること自体が活動の足かせになっている場合があります。
※ この3つのうち当てはまるものが1つ以下であれば、在職のまま進める前提で組み立てるほうが安全側に倒せます。
\貯金額から逆算した、無理のない動き方を一緒に組み立てます/
貯金がない状態で転職活動を始めるときの進め方
貯金が少ない状態でも、空白期間を作らない組み立てにすれば活動は進められます。順番は次のとおりです。
- 退職日を決めず、在職のまま情報収集と書類準備を始める
- 固定費を1か月分だけ見直し、予備費の底上げをしておく
- 内定が出てから退職を申し出る順番を崩さない
①退職日を決めずに準備だけ先に進める
職務経歴書の作成や求人の比較は、在職中でも進められます。ここまでを済ませておくと、辞めると決めた時点から活動の本番に入れるため、空白期間を短くできます。
書類の準備には、思っているより時間がかかります。担当業務の棚卸しや実績の数値化は、記憶が新しい在職中のほうが進めやすく、辞めてから着手すると最初の1か月を準備だけで使うことになりがちです。
②固定費を1か月分だけ見直す
通信費やサブスクリプションなど、見直しても生活の質が落ちにくい項目から着手します。数千円の削減でも、月数で換算すると持ちこたえられる期間が延びます。
節約そのものが目的ではなく、判断を焦らずに済む時間を買うための調整と考えると続けやすくなります。
見直しは1か月分だけで構いません。生活全体を作り替えようとすると負担が大きく、活動に向ける力が削られます。今月止められるものを2つか3つ決めて、それ以上は広げないほうが現実的です。
③内定が出てから退職を申し出る順番を崩さない
現職がつらいほど、先に辞めたくなります。それでも貯金が少ない局面では、この順番を保つことが選択肢を守る方法になります。
どうしても在職のまま続けるのが難しいと感じる場合は、金銭面とは別に働き方の限界が来ている可能性があります。急いで決めた転職が合わなかったときの立て直し方については、転職して後悔したときの判断5ステップも参考になります。
貯金額から動き方を逆算したいときに|coacheeという選択肢
必要な貯金額は、支出、家族構成、希望する職種、活動にかけられる期間の組み合わせで決まります。この組み合わせは人によって違うため、一般的な目安だけでは自分の答えになりません。
coacheeは、キャリアに特化したスキルシェア型の相談プラットフォームです。転職だけでなく現職の悩みや副業まで扱っており、単発でも継続でも、自分で選んだコーチに相談できます。
「この貯金額なら、どこまで動けるのか」を自分の条件で見積もる作業は、第三者と一緒に進めたほうが早く形になります。1,000円台から試せる単発相談もあるため、辞めると決める前の段階から使える選択肢です。
まとめ|転職と貯金で先に決める3つ
貯金がないことは、転職活動を始められない理由にはなりにくい一方で、進め方の順番を間違えると選択肢を狭めます。要点は次の3つです。
- 不安の正体は金額ではなく空白期間の長さ。残高を「何か月分か」に換算して見る
- 在職中に動くか辞めてから動くかを先に決めると、必要額は自動的に決まる
- 活動期間の上限を置き、内定後に退職を申し出る順番を崩さない
金額の目安を探し続けるより、自分の支出と動き方を先に決めるほうが、結論までの距離は近くなります。
\今の貯金で、どこまで動けるのかを整理したい方へ/